Dans le cadre de la promotion de l'innovation et de la transformation numérique du secteur financier en Afrique…
Lire →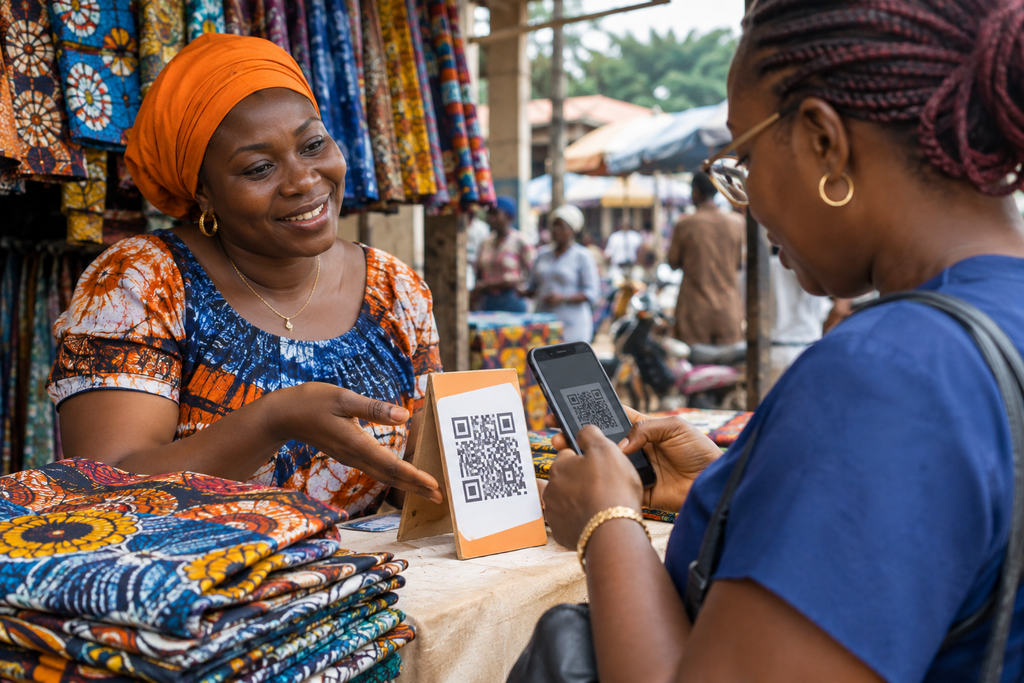
Envoyer de l’argent à un proche qui utilise un autre réseau, payer un achat sans retirer d’espèces ou encaisser un client avec un seul QR code : en Côte d’Ivoire, PI-SPI peut simplifier ces gestes du quotidien. Que gagne réellement l’usager, notamment sur les frais ? Et lorsque l’argent peut circuler directement entre deux comptes, quels services les fintech, les banques et les institutions de microfinance peuvent-elles offrir à leurs clients ?
Comment PI-SPI relie des comptes de différents établissements ?
La Plateforme Interopérable du Système de Paiement Instantané (PI-SPI), conçue et opérée par la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO), relie les prestataires financiers des huit pays de l’Union économique et monétaire ouest-africaine (UEMOA). Les échanges en francs CFA sont possibles en quelques secondes, à toute heure. Cette interopérabilité permet de conserver son compte et d’échanger avec un client d’un autre établissement à condition que les deux prestataires aient ouvert les services nécessaires. Orange Money et Wave Côte d’Ivoire figurent sur la liste des prestataires autorisés au 30 septembre 2026.
Lancée le 30 septembre 2025, PI-SPI évolue ce 2 novembre 2026 avec l’entrée en vigueur de nouvelles règles sur les transferts de monnaie électronique entre particuliers. Concrètement, deux personnes peuvent conserver leurs comptes auprès de prestataires différents et s’envoyer de l’argent, dès lors que le service est ouvert des deux côtés.
Quels frais pour un transfert PI-SPI entre particuliers ?
Depuis le 2 novembre 2026, de nouvelles règles encadrent les transferts de monnaie électronique entre particuliers. Pour comprendre ce qu’un envoi peut coûter, il faut distinguer le total envoyé dans la journée, le montant d’un transfert et les frais éventuels d’un retrait ultérieur.
- À l’envoi, les transferts nationaux sont gratuits tant que le total envoyé dans la journée ne dépasse pas 8 000 FCFA, pour une même personne auprès d’un même prestataire. Elle peut effectuer plusieurs envois dans cette limite.
- Pour un transfert national dont le montant dépasse à lui seul 8 000 FCFA, le prestataire peut appliquer un taux compris entre 0 et 0,8 % au montant hors taxes du transfert. Le taux de 0,8 % est donc un maximum.
- À la réception, le bénéficiaire reçoit les fonds gratuitement, quels que soient le montant et le nombre de transferts.
À compter du 1ᵉʳ juin 2027, les transferts de monnaie électronique entre pays de l’UEMOA seront soumis aux mêmes conditions tarifaires que les transferts nationaux. Les paiements en boutique et les retraits d’espèces relèvent de conditions distinctes. Consulter l’avis n° 0019 de la BCEAO du 2 octobre 2026.
Envoyer à un proche ou encaisser une vente : cas pratiques
Prenons un exemple illustratif : Awa, à Abidjan, utilise Orange Money et veut envoyer 5 000 FCFA à son frère à Bouaké, qui utilise Wave. Si le service PI-SPI est disponible et activé pour les deux comptes, elle peut effectuer cet envoi sans ouvrir un compte Wave ni retirer l’argent pour le redéposer ailleurs. Si ses transferts nationaux concernés réalisés avec Orange Money ce jour-là restent dans la limite de 8 000 FCFA, l’envoi est gratuit. Son frère reçoit les 5 000 FCFA sans frais de réception. Ce seuil de gratuité s’apprécie tous bénéficiaires confondus : 5 000 FCFA envoyés à son frère et 3 000 FCFA à une amie représentent ensemble 8 000 FCFA. Il ne s’agit donc pas d’une enveloppe de 8 000 FCFA pour chaque destinataire. Si son frère préfère des espèces, Wave présente ses retraits comme gratuits ; un déplacement jusqu’à un agent peut néanmoins rester nécessaire. Cette gratuité du retrait relève de l’offre Wave et existait indépendamment de PI-SPI.
Dans un second exemple illustratif, Mariam, commerçante, reçoit ses ventes sur un compte professionnel Ecobank. Un client veut lui acheter un article à 10 000 FCFA, mais son argent est sur Wave. Si l’acceptation PI-SPI est activée chez Mariam et que le service est disponible des deux côtés, il peut scanner son QR code PI-SPI depuis la fonction compatible de son application et régler son achat. Le client peut acheter sans chercher un point de retrait ni ouvrir un autre compte. Mariam peut encaisser un client d’un autre réseau et vérifier l’arrivée du paiement avant de lui remettre l’article. Elle réduit ainsi le risque de perdre une vente faute de moyen de paiement compatible et manipule moins d’espèces.
Cela ne signifie pas que l’encaissement de Mariam est nécessairement sans coût. Elle doit connaître les frais prévus dans son contrat Ecobank : éventuelle commission sur chaque paiement reçu, frais du compte ou frais pour déplacer ensuite ses recettes. La franchise de 8 000 FCFA applicable aux transferts entre particuliers ne décrit pas, à elle seule, le tarif d’un paiement marchand. L’économie supplémentaire dépend cependant de la situation antérieure : un usager qui utilisait déjà une solution gratuite ne paiera pas forcément moins, et certains transferts au-delà du seuil peuvent être facturés. PI-SPI constitue donc un progrès concret de choix et de simplicité. Son avantage financier dépend des frais réellement évités, en tenant compte d’éventuels retraits ou frais d’encaissement.
Comment PI-SPI peut modifier les revenus des fintech ?
Les entreprises de technologie financière, ou fintech, ne rendent pas toutes le même service. Elles ne disposent pas nécessairement des mêmes autorisations ni du même accès à PI-SPI.
| Acteurs | Leur rôle concret |
|---|---|
| Orange Money et Wave | Proposer des portefeuilles mobiles pour transférer de l’argent, payer, déposer ou retirer des espèces. |
| Djamo | Donner accès à un compte, à une carte et au suivi des dépenses depuis une application. |
| EasyTransfert | Faciliter notamment les transferts entre réseaux et proposer d’autres usages, comme les cagnottes. |
| CinetPay | Permettre aux commerçants d’encaisser leurs clients avec plusieurs moyens de paiement. |
| HUB2 | Relier les logiciels des entreprises et des fintech à différents services de paiement. |
| Julaya | Aider les professionnels à gérer leurs paiements, notamment le versement des salaires. |
| Banques et institutions de microfinance | Tenir les comptes de leurs clients ou membres et les relier à d’autres services financiers. |
Certaines fintech ont construit leur activité sur le passage entre des réseaux séparés. Une infrastructure commune rend cette fonction plus accessible. La conséquence économique probable est une pression sur les commissions qui rémunèrent principalement cette mise en relation.
EasyTransfert illustre cet enjeu : si Awa envoie directement par PI-SPI, une étape intermédiaire devient moins utile. Son site présente cependant aussi des cagnottes et des transferts Afrique-Europe, avec des partenaires. Une association peut encore avoir besoin de suivre les cotisations de ses membres.
L’API Business relie les logiciels des entreprises aux services des établissements raccordés à PI-SPI par une interface informatique standardisée. Elle peut réduire les développements nécessaires.
Orange Money et Wave peuvent recevoir des fonds d’autres réseaux, mais leurs clients peuvent aussi envoyer plus facilement ailleurs. Leur application, leurs agents et leur assistance restent déterminants. Le volume supplémentaire doit couvrir les coûts de sécurité, de distribution et de traitement des opérations.
Djamo, par exemple, met en avant une carte et le suivi des dépenses. Ces fonctions peuvent fidéliser un utilisateur même lorsqu’envoyer de l’argent ailleurs devient plus facile.
Quels services les commerçants et les entreprises auront-ils intérêt à payer ?
Pour les commerçants, des outils d’encaissement et de suivi des ventes peuvent justifier un abonnement ou une commission. CinetPay propose déjà des liens de paiement : une vendeuse peut en partager un sur WhatsApp et accepter plusieurs moyens de règlement. Son intérêt à payer dépend du gain de temps et de la qualité du service. D’autres pistes concernent la maintenance des connexions, le rapprochement entre factures et règlements et la prévention de la fraude. Leur rémunération dépend des erreurs et tâches manuelles qu’elles permettent d’éviter.
À l’échelle d’une entreprise, la même question se pose pour des dizaines de versements. Dans un retour d’expérience publié par Julaya, TECTRA Côte d’Ivoire décrit l’utilisation du service pour la paie de ses intérimaires. Pour l’équipe chargée de la paie, pouvoir repérer rapidement un versement en attente et renseigner le salarié concerné compte autant que la rapidité des paiements exécutés.L’API Business de PI-SPI, une interface informatique standardisée, permet de relier les logiciels des entreprises aux services des établissements raccordés. Elle peut ainsi réduire les développements nécessaires. Pour les prestataires, la valeur de leur offre dépendra aussi de ce qu’elle apporte après la connexion : associer un règlement à une facture, suivre un paiement en attente ou aider le client à résoudre un incident.
Ce que les paiements instantanés changent pour les institutions de microfinance
Pour un membre d’une institution de microfinance (IMF), l’intérêt de PI-SPI se mesure à une question simple : que peut-il faire de l’argent disponible sur son compte ? S’il peut l’utiliser pour payer un commerçant ou envoyer de l’argent à un proche sur un autre réseau, ce compte peut devenir plus utile au quotidien. Il devient aussi plus facile de déplacer ses fonds vers un autre établissement. Pour l’IMF, la qualité du service rendu prend alors une importance particulière.
Pour les institutions de microfinance supervisées par la Commission Bancaire de l’Union monétaire ouest-africaine (UMOA), l’échéance est fixée au 30 juin 2027. Celle des banques et établissements de monnaie électronique et de paiement était le 30 septembre 2026. L’ouverture effective reste à vérifier.
La mutualisation pourrait aider les petites institutions à maîtriser leurs dépenses techniques et de sécurité. Un centre comme le CTI-CI peut y trouver un rôle d’accompagnement : préparation des systèmes, organisation des contrôles et partage de compétences. Si les coûts d’adaptation excluent les plus petits prestataires, le choix offert aux usagers peut se réduire. La qualité de l’accès aux services et aux partenariats pèsera donc sur la concurrence.
PI-SPI sera utile si Awa peut envoyer sans détour, si Mariam peut encaisser sans perdre de vente et si un incident trouve une réponse. Pour les prestataires, la pérennité dépendra de services que les clients comprennent, utilisent et acceptent de financer.
Sources
- BCEAO – Lancement officiel de PI-SPI – 30 septembre 2025.
- BCEAO – Avis n°0019 sur les transferts de monnaie électronique via PI-SPI – 2 octobre 2026.
- BCEAO – Communiqué sur les transactions de monnaie électronique entre personnes physiques – 2 octobre 2026.
- BCEAO – Prolongation du délai de connexion à PI-SPI – 25 juin 2026.
- BCEAO – Homologation des API Business de PI-SPI – 16 septembre 2026 ; annexe actualisée le 17 septembre 2026.
- BCEAO – Guide de l’API Business standardisée – sans date ; consulté le 2 novembre 2026.
- BCEAO – Présentation et accès aux services PI-SPI – sans date ; consulté le 2 novembre 2026.
- BCEAO – Participants autorisés à ouvrir les services de PI-SPI au public – 30 septembre 2026.
- Orange Côte d’Ivoire – Accès à PI-SPI depuis Max it – sans date ; consulté le 2 novembre 2026.
- EasyTransfert — Présentation des services — sans date ; consulté le 2 novembre 2026.
- CinetPay – Liens de paiement – sans date ; consulté le 2 novembre 2026.
- HUB2 – Services d’encaissement et de versement – sans date ; consulté le 2 novembre 2026.
- EasyTransfert – Conditions générales d’utilisation et rôle des partenaires – version indiquée en vigueur au 1er janvier 2025 ; consultée le 2 novembre 2026.
- Wave – Présentation de l’application par l’éditeur – sans date ; consulté le 2 novembre 2026.
- Djamo Côte d’Ivoire – Compte, carte et suivi des dépenses – sans date ; consulté le 2 novembre 2026.
- Julaya – Retour d’expérience de TECTRA Côte d’Ivoire sur la paie – sans date ; consulté le 2 novembre 2026.